
Imagina esta situación: tu perro se rompe una pata jugando en el parque y necesita cirugía. Vas a tu aseguradora tranquilo porque «tienes seguro», y te llevas la sorpresa de que no cubre nada de la factura. ¿Por qué? Porque lo que tenías contratado era solo responsabilidad civil, un producto pensado para proteger a otras personas de los daños que cause tu mascota, no para cuidar de la salud de tu propio animal.
Mucha gente confunde el seguro veterinario vs RC (responsabilidad civil) sin saber que son dos productos completamente distintos, y ese malentendido puede salir muy caro cuando llega una urgencia veterinaria.
Como vimos al hablar de qué es un seguro para mascotas, existen distintas coberturas según lo que necesites proteger. Aquí nos centramos en las dos más importantes.
Dos productos que resuelven problemas completamente distintos
La forma más sencilla de entenderlo es pensar en quién recibe la ayuda en cada caso, a continuación vamos a ver las diferencias entre el seguro veterinario vs RC:
Seguro de responsabilidad civil (RC): es un seguro que protege a terceros, no a tu mascota. Cubre los daños materiales o corporales que tu perro pueda causar a otras personas, otros animales o propiedades ajenas. Si tu perro rompe algo de un vecino, muerde a alguien o provoca un accidente, es este seguro el que responde económicamente por ti.
Seguro veterinario (o de salud): es un seguro que protege a tu mascota, no a terceros. Cubre los gastos médicos del propio animal: consultas, análisis, cirugías, hospitalización y tratamientos. Si tu mascota se pone enferma o sufre un accidente, es este seguro el que paga (total o parcialmente) la factura del veterinario.
Un experto en seguros lo resume con un ejemplo muy gráfico: si el perro rompe el móvil de un vecino mientras pasea, la RC cubre ese gasto; pero si el mismo perro rompe el móvil de un familiar que vive en la misma casa, no está cubierto, porque la RC protege frente a terceros, no frente a convivientes del propio hogar.
Por qué uno es obligatorio y el otro no
Aquí está el punto que genera más confusión legal: solo la RC es obligatoria por ley, la cobertura veterinaria sigue siendo voluntaria.
Desde septiembre de 2023, todos los propietarios de perros en España están obligados por ley a contratar un seguro de responsabilidad civil, sin excepción de raza ni tamaño. No tener esta cobertura no es solo un descuido: puede conllevar sanciones económicas de entre 500 y 10.000 euros según la gravedad, además de dejarte expuesto a asumir tú mismo, de tu propio bolsillo, cualquier daño que cause tu mascota a un tercero.
Los gatos y otras mascotas, en cambio, no están sujetos a esta obligación, aunque también pueden asegurarse de forma voluntaria si tienen acceso al exterior.
El error que más dinero cuesta
Contratar solo la RC porque «es obligatoria» y dar por hecho que eso también cubre a tu mascota si enferma es, según los propios profesionales del sector, el fallo más frecuente y el que más frustración genera entre dueños de mascotas. La lógica de «ya tengo seguro» no se sostiene cuando llega la factura veterinaria, porque, como decíamos, son dos productos que no se solapan en ningún punto.
Cómo saber cuál tienes contratado tú ahora mismo
Si no estás seguro de qué cobertura tienes en este momento, no hace falta esperar a una urgencia para averiguarlo. Revisa tu póliza buscando estos términos exactos:
- Si solo aparece «responsabilidad civil» o «RC», tienes cubiertos los daños a terceros, pero no la salud de tu mascota.
- Si ves términos como «asistencia veterinaria», «gastos médicos» o «reembolso de gastos», sí tienes cobertura de salud, además de la RC si también aparece mencionada.
- Si tienes dudas, una llamada de dos minutos a tu aseguradora preguntando explícitamente «¿mi póliza cubre las facturas del veterinario si mi mascota enferma?» resuelve la duda sin ambigüedad.
Vale la pena hacer esta comprobación ahora, con calma, en vez de descubrirlo en la sala de espera de una clínica veterinaria.
¿Puedo contratar los dos juntos?
Sí, y de hecho es lo más recomendable si quieres estar cubierto en ambos frentes. Muchas aseguradoras ofrecen la posibilidad de combinar RC + cobertura veterinaria en una misma póliza, lo que además suele salir más económico que contratarlas por separado: el ahorro frente a pólizas independientes puede superar el 30% anual en algunos casos.
Un caso real para verlo claro del todo
Imagina que sales a pasear con tu perro y pasan dos cosas el mismo día: primero, se asusta con una moto y sale corriendo, chocando contra la bicicleta de un vecino y rompiéndole una rueda. Después, al llegar a casa, resbala en el suelo mojado y se hace un esguince que necesita radiografía y tratamiento.
El primer incidente lo cubre la RC — es un daño que tu perro ha causado a un tercero (el vecino y su bicicleta), y tu seguro de responsabilidad civil responde por ese gasto.
El segundo incidente lo cubre el seguro veterinario — es un problema de salud de tu propia mascota, y ahí la RC no tiene nada que decir, por muy buena que sea tu póliza de responsabilidad civil.
Si solo tuvieras contratada la RC, ese mismo día habrías tenido el primer gasto cubierto, pero la radiografía y el tratamiento del esguince habrían salido íntegramente de tu bolsillo, es exactamente la confusión que abríamos este artículo con el ejemplo de la pata rota, pero llevada a un caso con dos incidentes distintos en un solo día, para que la diferencia quede imposible de olvidar.
Preguntas frecuentes
¿Y si solo tengo gato de interior, necesito RC?
No es obligatorio por ley, pero si tu gato tiene acceso al exterior y pudiera causar algún daño (por ejemplo, provocar un accidente de tráfico o dañar propiedad ajena), contratarla voluntariamente da tranquilidad.
¿La RC cubre si mi perro se hace daño a sí mismo?
No. La RC solo cubre daños que tu mascota causa a otros, nunca gastos veterinarios de tu propio animal, sea cual sea la causa.
¿Puedo contratar solo la parte veterinaria sin la RC?
Técnicamente sí, pero si tienes un perro, seguirías incumpliendo la obligación legal de tener RC, independientemente de que tengas cobertura de salud contratada.
¿Qué pasa si mi perro tiene el «seguro básico» solo por cumplir la ley?
Es exactamente la situación descrita más arriba: tendrás cubierta la parte legal, pero cualquier gasto veterinario correrá por tu cuenta al 100%. Revisa qué tienes contratado exactamente antes de asumir que estás protegido en todo.
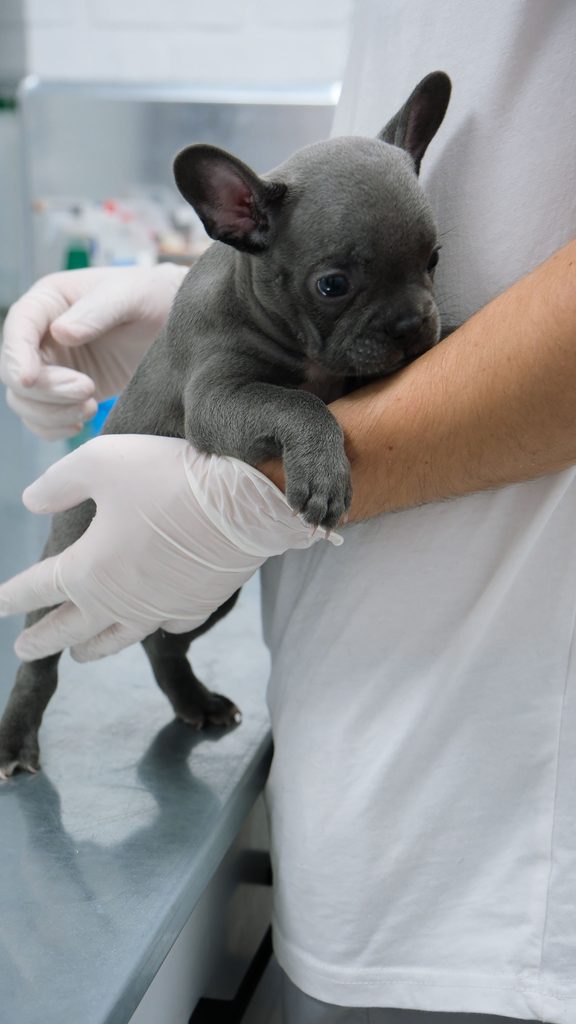
ℹ️ Nota importante
Este artículo tiene fines informativos y no sustituye el asesoramiento de una correduría de seguros. Verifica siempre las condiciones exactas con tu aseguradora.
Última revisión: 22 de agosto de 2026
Escrito por Lluís
Creé Mi Seguro Mascota para reunir información clara y verificada sobre seguros de mascotas en España, sin letra pequeña escondida, con fuentes reales detrás de cada dato.