
Contratar un seguro para mascotas en España ya no es solo una cuestión de cariño y responsabilidad diaria, desde hace un tiempo, también es una cuestión legal y económica que conviene entender bien antes de que llegue una urgencia veterinaria o un imprevisto con terceros.
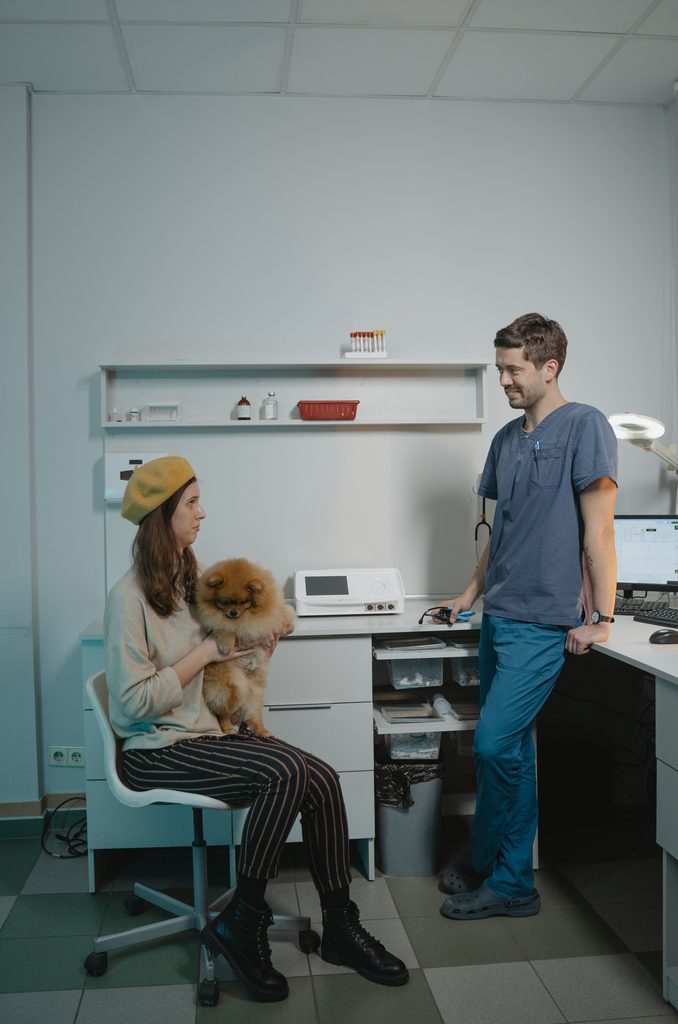
Te confieso que yo tampoco lo tenía claro al principio: pensaba que un seguro de mascota era solo para casos extremos, como que se perdiera o se la robaran, no se me ocurría que pudiera funcionar como un seguro médico de verdad, con consultas, tratamientos, todo. Lo que me hizo cambiar de idea fue la perra de mi hermana, la curiosidad de entender bien cómo funcionaba esto me llevó a investigar a fondo, y ahí descubrí que los seguros de mascotas cubren muchísimo más de lo que yo imaginaba al principio, sobre todo teniendo en cuenta lo caros que pueden ser los veterinarios cuando surge algo serio.
Qué cubre exactamente un seguro de mascota
Un seguro para mascotas en España se organiza normalmente en dos grandes bloques, que puedes contratar por separado o combinados:
Responsabilidad civil (RC). Cubre los daños que tu mascota pueda causar a otras personas, animales o bienes, por ejemplo, si tu perro muerde a alguien, provoca una caída o rompe algo ajeno. Lo habitual es encontrar capitales asegurados que oscilan entre los 150.000 y los 300.000 euros.
Cobertura veterinaria. Cubre los gastos médicos de tu mascota: desde consultas rutinarias hasta cirugías, hospitalizaciones y pruebas diagnósticas. Existen tres niveles habituales: básico (solo accidentes), completo (enfermedades, accidentes y hospitalización, el más contratado) y premium (todo lo anterior más medicina preventiva y dental).
¿Es obligatorio tener un seguro para tu mascota?
Aquí está el cambio más importante de los últimos años: la Ley 7/2023 de bienestar animal establece que quien tenga un perro debe contratar un seguro de responsabilidad civil por daños a terceros. Pero deja la cuantía mínima en manos de un reglamento que, según las fuentes consultadas, todavía no se ha aprobado, y según el propio Ministerio hasta entonces la obligación no se puede exigir de forma general, salvo que lo pida una norma autonómica o local. Esto significa dos cosas prácticas:
- Si tienes un perro, la ley prevé que tengas RC, sin distinguir raza ni tamaño. Mientras no se apruebe el reglamento, la obligación no se puede exigir de forma general a nivel estatal, pero algunas comunidades, como Madrid, ya la exigen, y para los perros potencialmente peligrosos es obligatoria desde 2002. Tenerla cubierta, con una póliza específica o con un seguro de hogar que ya incluya la RC por mascotas, es lo más prudente.
- La cobertura veterinaria (salud del animal) sigue siendo voluntaria, no obligatoria, aunque muy recomendable dado el coste de la atención veterinaria privada.
Un error común es pensar que el seguro de hogar ya cubre esto automáticamente. No siempre es así: algunas pólizas de vivienda incluyen responsabilidad civil familiar, pero no siempre cumplen con los requisitos legales específicos para mascotas. Conviene revisarlo expresamente con tu aseguradora antes de asumir que ya estás cubierto.
Cuánto cuesta un seguro de mascota en España
Los precios varían bastante según lo que contrates:
- Solo responsabilidad civil (cumplimiento legal mínimo): desde unos 8 €/mes para la cobertura básica.
- Cobertura veterinaria completa: entre 25 € y 60 € al mes, según la raza y edad del animal.
- Como referencia anual, las pólizas veterinarias completas suelen costar entre 100 y 700 € al año dependiendo de la edad, raza, límite de cobertura anual y porcentaje de reembolso.
El motivo de tanta variación: cuanto más joven es la mascota y menor su raza, más barato suele salir; razas grandes y animales mayores incrementan el riesgo percibido por la aseguradora, y por tanto el precio.
Reembolso vs cuadro médico: dos formas distintas de funcionar
Al elegir un seguro, te vas a encontrar con dos modelos de funcionamiento bien distintos:
- Reembolso (libre elección): pagas tú la factura al veterinario que prefieras, incluso tu clínica de confianza de siempre, y la aseguradora te devuelve después un porcentaje pactado.
- Cuadro médico concertado: solo puedes acudir a las clínicas asociadas a la aseguradora, pero no tienes que adelantar el dinero, el precio ya sale rebajado en el momento.
Ninguna opción es mejor de forma universal: si tienes una clínica de confianza a la que no quieres renunciar, el reembolso te da libertad. Si prefieres no adelantar dinero en urgencias caras, el cuadro médico es más cómodo.
Qué pasa si no contratas ningún seguro
Merece la pena plantear el escenario contrario, porque ayuda a entender por qué tanta gente acaba contratando uno tarde o temprano. Sin RC, si tu perro causa un accidente o muerde a alguien, tú respondes personalmente con tu patrimonio por cualquier daño, no hay ningún tope, ni ninguna aseguradora que reparta el riesgo contigo. Y sin cobertura veterinaria, cualquier imprevisto de salud serio (una cirugía, un tratamiento largo) sale íntegramente de tu bolsillo, en el peor momento posible, justo cuando tu mascota más lo necesita.
No es una decisión que tengas que tomar con miedo, pero sí con información: la pregunta real no es «¿me puede pasar a mí?», es «¿puedo asumir de golpe varios cientos o miles de euros si pasa?».
Cómo elegir entre las distintas opciones del mercado
Con tantas aseguradoras ofreciendo productos similares, la forma más práctica de comparar no es mirar solo el precio, sino hacerte estas preguntas en orden:
- ¿Qué es obligatorio para mi caso? Si tienes perro, la RC es el punto de partida: la ley la prevé para todos los perros y tu comunidad puede exigirla ya, así que parte de ahí.
- ¿Qué riesgo real tiene mi mascota? Raza, edad y estilo de vida (mucho o poco tiempo en la calle, por ejemplo) determinan cuánta cobertura veterinaria te compensa.
- ¿Reembolso o cuadro médico encaja mejor con mi forma de gestionar el dinero? Si prefieres no adelantar gastos grandes, el cuadro médico es más cómodo; si tienes un veterinario de confianza al que no quieres renunciar, el reembolso te da esa libertad.
- ¿Qué dicen las condiciones reales, no solo el resumen comercial? Pide siempre el documento completo antes de firmar, no te quedes solo con lo que promete la publicidad.
Por qué merece la pena, más allá de lo legal
Independientemente de la obligación legal de la RC, la parte de cobertura veterinaria tiene un argumento puramente económico detrás: una intervención quirúrgica de urgencia puede costar fácilmente varios cientos de euros, y en casos complejos, superar el importe de varios años de seguro pagado por adelantado. Contratarlo cuando la mascota es joven y está sana no solo suele salir más barato, también evita las exclusiones por enfermedades preexistentes que la mayoría de aseguradoras aplican si contratas el seguro después de que aparezca un problema de salud.
Preguntas frecuentes
¿El seguro de responsabilidad civil de mi mascota es el mismo que la RC de mi seguro de hogar?
No necesariamente, algunas pólizas de hogar incluyen RC familiar, pero no siempre cumplen los requisitos legales específicos para mascotas. Revísalo expresamente con tu aseguradora antes de asumir que ya estás cubierto.
¿Puedo contratar solo la cobertura veterinaria sin la responsabilidad civil?
Sí, son coberturas distintas. Si tienes un perro, conviene tener resuelta también la RC (la ley la prevé para todos los perros y en algunas comunidades ya es exigible), ya sea con una póliza específica o con un seguro de hogar que la incluya. Y puedes elegir no añadir cobertura veterinaria si solo quieres cumplir con el mínimo legal.
¿Qué pasa si contrato el seguro cuando mi mascota ya está enferma?
La mayoría de aseguradoras excluye las enfermedades preexistentes, es decir, cualquier problema de salud detectado antes de la contratación no quedará cubierto, por eso conviene asegurar cuando la mascota está sana.
¿Es mejor el modelo de reembolso o el de cuadro médico concertado?
Depende de tu situación: el reembolso te da libertad para elegir veterinario pero tienes que adelantar el dinero; el cuadro médico es más cómodo si prefieres no adelantar gastos, aunque limita tus opciones de clínica.
ℹ️ Nota importante
Este artículo tiene fines informativos y no sustituye el asesoramiento de una correduría de seguros. Verifica siempre las condiciones exactas con tu aseguradora.
Última revisión: 8 de octubre de 2026
Escrito por Lluís
Creé Mi Seguro Mascota para reunir información clara y verificada sobre seguros de mascotas en España, sin letra pequeña escondida, con fuentes reales detrás de cada dato.