
Las enfermedades preexistentes en seguros de mascotas son uno de esos conceptos que parecen sencillos hasta que te tocan de cerca, y esto me recuerda a algo que pasa mucho con la salud de las personas: notas una molestia pequeña, piensas «no será nada», y la vas dejando pasar. Hasta que un día se hace tan grande que vas al médico, y te dicen que si hubieras venido antes, el tratamiento habría sido mucho más sencillo, ahora toca algo más grande, quizás una operación. Con las mascotas y los seguros pasa algo parecido, solo que aquí el «demasiado tarde» no es solo médico, es también económico.
El dato que rompe la idea más extendida
Cuando la gente piensa en «enfermedad preexistente», asume que se refiere a algo ya diagnosticado antes de contratar el seguro. Pero según varias fuentes del sector, la realidad es más amplia: una condición cuenta como preexistente si los síntomas aparecieron antes de la fecha de la póliza, aunque nunca se haya llegado a diagnosticar formalmente.
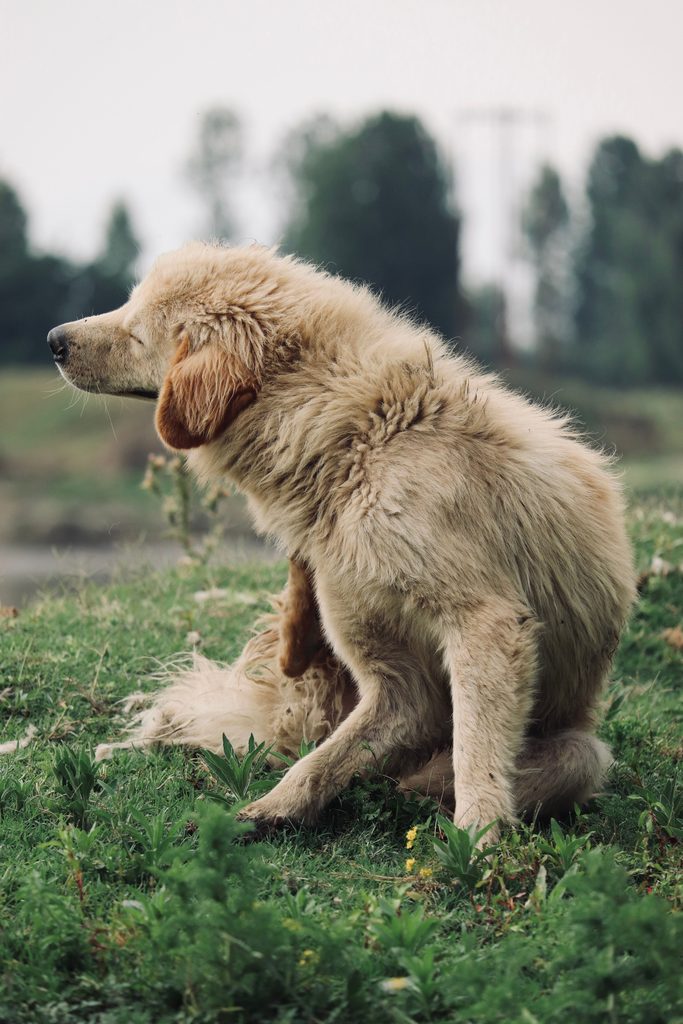
Un ejemplo claro: si tu perro se rascaba mucho durante meses antes de contratar el seguro, y después de contratarlo un veterinario le diagnostica alergia, es muy probable que la aseguradora clasifique esa alergia como preexistente, no porque la conocieras oficialmente, sino porque el síntoma ya estaba ahí antes de la póliza.
🔍 ¿Es preexistente? La línea que lo decide
ANTES
Síntoma aparece aquí = preexistente, aunque no lo sepas
PÓLIZA
DESPUÉS
Síntoma aparece aquí = cubierto con normalidad
No importa cuándo te enteraste tú — importa cuándo apareció el síntoma realmente.
Congénitas, hereditarias y preexistentes: no son lo mismo, pero a veces se tratan igual
Aquí hay un matiz técnico importante: enfermedad congénita es la específica de una raza, hereditaria es la que viene de los antepasados de tu mascota, y preexistente es la que ya mostraba síntomas antes del seguro. Son tres conceptos distintos por definición.
Pero en la práctica, muchas aseguradoras no las tratan de forma separada, algunas excluyen también las congénitas y hereditarias igual que las preexistentes, aunque tu mascota nunca haya mostrado ningún síntoma antes de asegurarla. Esto es exactamente el tipo de letra pequeña que conviene comprobar antes de firmar, no después.
Un ejemplo real de cómo esto te afecta en la práctica
Imagina que tu mascota tiene un bulto pequeño en la piel, benigno, pero que requiere cirugía para quitarlo. Si ese bulto ya existía (aunque no supieras qué era) antes de contratar el seguro, es muy probable que la extirpación quede excluida como preexistencia, aunque en el momento de contratar ni siquiera supieras que había un problema real detrás de ese bulto.
Esta es exactamente la trampa que menciono al principio con lo de la salud humana: el síntoma pequeño que «no era nada» resulta, con el tiempo, ser algo real, solo que aquí, además de pagar más por el tratamiento tardío, puede que ni siquiera esté cubierto por el seguro.
El cuestionario de salud: lo que te van a preguntar al contratar
Cuando contratas, la mayoría de aseguradoras te hace rellenar un cuestionario de salud, un formulario donde declaras si tu mascota ha padecido alguna enfermedad, síntoma, lesión o ha tenido alguna operación antes de ese momento. Sanitas, por ejemplo, es clara al respecto: si declaras algo, no significa que te rechacen automáticamente, simplemente su equipo valora el caso y te llama para revisarlo.
No todas las aseguradoras funcionan igual aquí. SegurCaixa Adeslas, por ejemplo, no pide un cuestionario detallado, en su lugar, firmas una declaración más simple confirmando que tu mascota no ha sufrido ningún accidente o enfermedad antes de contratar. El resultado práctico es parecido, pero el proceso varía.
Lo importante, sea cual sea el formato: responder con precisión, no solo «lo justo para que no se note». Si más adelante la aseguradora descubre que omitiste algo relevante (por ejemplo, revisando el historial de tu veterinario habitual), puede dejar sin cobertura no solo esa condición concreta, sino potencialmente invalidar partes de la póliza por declaración inexacta.
Qué hacer en las primeras 48 horas si notas un síntoma nuevo
Conectando con la reflexión del principio: la mejor forma de evitar todo este problema es no dejar pasar el tiempo cuando algo cambia en tu mascota. Un protocolo simple:
- Anota la fecha exacta en que notaste el síntoma por primera vez, aunque parezca menor, esta fecha puede ser importante después.
- Consulta con tu veterinario cuanto antes, aunque sea algo que «seguramente no es nada», un registro veterinario temprano juega a tu favor si más adelante necesitas demostrar cuándo empezó realmente algo.
- Guarda cualquier informe o factura de esa primera consulta, aunque el diagnóstico inicial sea «nada preocupante», si el problema reaparece más adelante, tener ese primer registro ayuda a establecer una línea de tiempo clara.
No se trata de convertirte en hipocondríaco con tu mascota, se trata de no repetir el mismo patrón que comentaba al principio: dejar pasar señales pequeñas hasta que se hacen grandes, tanto en lo médico como en lo económico.
Cambiar de aseguradora no resuelve una condición ya preexistente
Ya hemos hablado en otro artículo del riesgo de cambiar de seguro cuando ya tienes carencias corriendo, aquí pasa algo parecido pero más definitivo: una vez que una condición se clasifica como preexistente, queda excluida en cualquier póliza nueva que contrates, no solo en la actual. Cambiar de aseguradora no «resetea» el problema, lo arrastra contigo.
La mayoría de dueños con una condición crónica ya diagnosticada terminan quedándose con su aseguradora original, precisamente por este motivo, cambiar no mejora nada en ese aspecto concreto.
Si tu mascota ya tiene una condición preexistente, no todo está perdido
Aunque la condición en sí quede excluida, tienes opciones reales:
- Busca aseguradoras con más flexibilidad, algunas ofrecen cobertura limitada específicamente para esa condición después de un periodo sin síntomas, aunque varía mucho entre compañías.
- Asegura el resto de riesgos normalmente, la condición preexistente queda fuera, pero cualquier otro problema de salud no relacionado sigue estando cubierto con normalidad.
- Sé completamente transparente al contratar, declarar la condición existente, en vez de ocultarla, evita que toda la póliza quede invalidada si se descubre después.
Cómo demostrar que algo NO era preexistente
Hay un escenario que juega a tu favor y que pocas veces se explica: si tu mascota desarrolla un síntoma claramente después de contratar el seguro, tienes formas de respaldarlo si la aseguradora intenta clasificarlo como preexistente por error.
- Guarda el historial veterinario completo de antes de contratar, si no hay ninguna mención al síntoma en cuestión en esas fechas, es una prueba real a tu favor.
- La fecha exacta de la primera consulta donde se detectó el síntoma es clave, cuanto más tiempo después de la fecha de contratación, más difícil es que la aseguradora argumente que ya existía antes.
- Si tienes dudas, pide un informe veterinario específico confirmando que, según el historial disponible, no hay indicios de esa condición en fechas anteriores a la póliza.
No es habitual tener que llegar a este punto, pero si alguna vez una aseguradora clasifica algo como preexistente y tú tienes razones para creer que no lo era, esta documentación es tu mejor herramienta para reclamarlo.
Mi reflexión sobre esto
Como decía al principio, esto me recuerda mucho a cómo funcionamos con nuestra propia salud, vamos dejando pasar señales pequeñas pensando que «no será nada», y cuando por fin actuamos, ya es más grande y más caro de resolver. Con las mascotas pasa lo mismo, solo que aquí hay un motivo extra para no esperar: cuanto antes actúes ante cualquier síntoma, más margen tienes de que quede bien cubierto antes de que se convierta en algo «preexistente» para el resto de su vida.
Preguntas frecuentes
¿Puedo ocultar una condición preexistente al contratar para que no quede excluida?
No es recomendable, si la aseguradora lo descubre después, puede invalidar toda la póliza por declaración incompleta, no solo esa condición concreta.
¿Una condición preexistente puede dejar de serlo con el tiempo?
En algunos casos, tras un periodo largo sin síntomas, algunas aseguradoras reconsideran la cobertura, pero no es lo habitual, y varía mucho entre compañías.
¿Las revisiones rutinarias ayudan a evitar sorpresas de preexistencia?
Sí, cuanto antes detectes y trates cualquier síntoma, menos margen hay para que se acumule como condición preexistente no declarada antes de asegurar.
¿Todas las razas tienen el mismo riesgo de exclusiones por congénitas/hereditarias?
No, algunas razas con predisposiciones conocidas (como vimos con razas de riesgo o braquicéfalas) tienen más probabilidad de toparse con este tipo de exclusión específica.
ℹ️ Nota importante
Este artículo tiene fines informativos y no sustituye el asesoramiento de una correduría de seguros. Cada caso de preexistencia se valora de forma individual por cada aseguradora.
Última revisión: 22 de septiembre de 2026
Escrito por Lluís
Creé Mi Seguro Mascota para reunir información clara y verificada sobre seguros de mascotas en España, sin letra pequeña escondida, con fuentes reales detrás de cada dato.