
Si buscas seguros para razas de riesgo, la mayoría de artículos se quedan en generalidades: «las razas grandes son más caras», «las braquicéfalas tienen más problemas». Vamos a ir más allá, cada raza de riesgo lo es por un motivo médico concreto, y ese motivo determina qué tipo de cobertura necesitas de verdad, no solo cuánto vas a pagar.
Por qué «raza de riesgo» no significa lo mismo para todas las razas
El término se usa como si fuera una sola categoría, pero en realidad agrupa problemas completamente distintos: desgaste articular en razas grandes, dificultades respiratorias en razas de hocico chato, complicaciones de parto en razas con cabezas grandes… Cada uno de estos riesgos necesita un tipo de cobertura distinta, y por eso no tiene mucho sentido hablar de «el mejor seguro para razas de riesgo» en general, depende de cuál sea el riesgo específico de tu mascota.
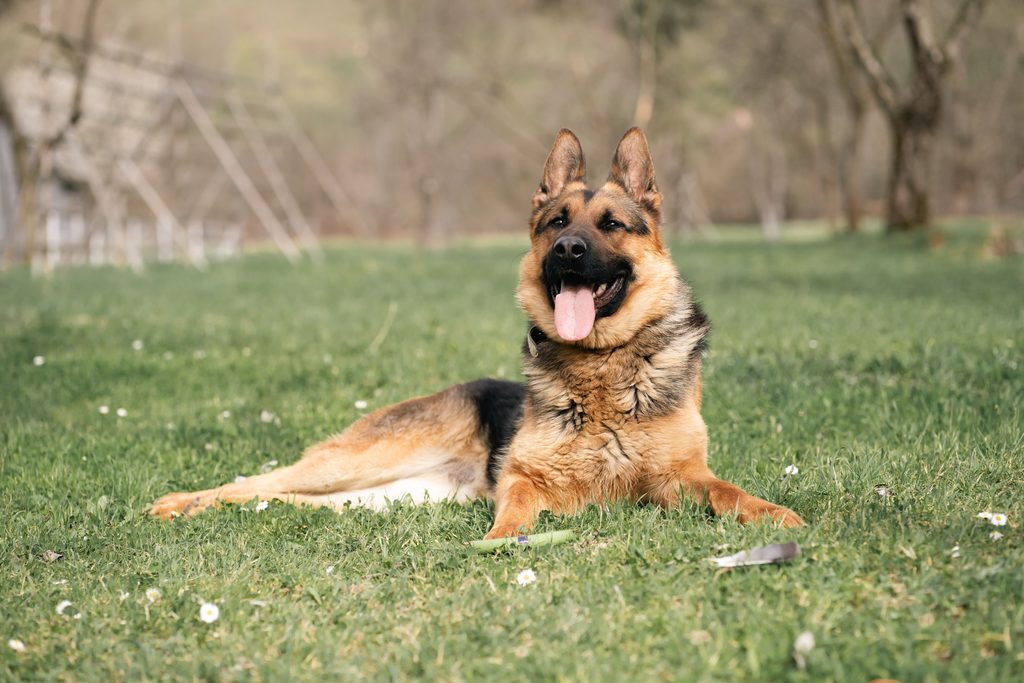
Ficha 1 — Pastor Alemán, Labrador, Golden: el riesgo es la displasia de cadera
El problema: la displasia de cadera es una malformación genética de la articulación que puede llegar a provocar cojera, artrosis progresiva y dificultad para caminar. Es la principal causa tanto de reclamaciones como de exclusiones en seguros de mascotas, precisamente porque es muy común en estas razas y muy cara de tratar.
El coste real sin seguro: dependiendo del tipo de cirugía necesaria, los precios en España rondan entre 800-1.500€ por cadera (la opción más económica) y 2.000-5.000€ por cadera para una prótesis total, y algunos perros necesitan operarse de las dos caderas.
La estrategia de seguro: aquí el momento de contratar lo es todo. La displasia se considera preexistente si tu perro ya está diagnosticado cuando contratas la póliza, y en ese caso, ningún seguro la cubrirá. Además, muchas aseguradoras aplican un período de espera de 30-90 días específicamente para afecciones ortopédicas antes de que la cobertura empiece a aplicar. Esto significa que contratar el seguro el día antes de una consulta donde sospechas que hay un problema no sirve de nada, la ventana de protección real es mucho antes de que aparezca cualquier síntoma.
Ficha 2 — Bulldog Francés y razas braquicéfalas: el riesgo es respiratorio y obstétrico
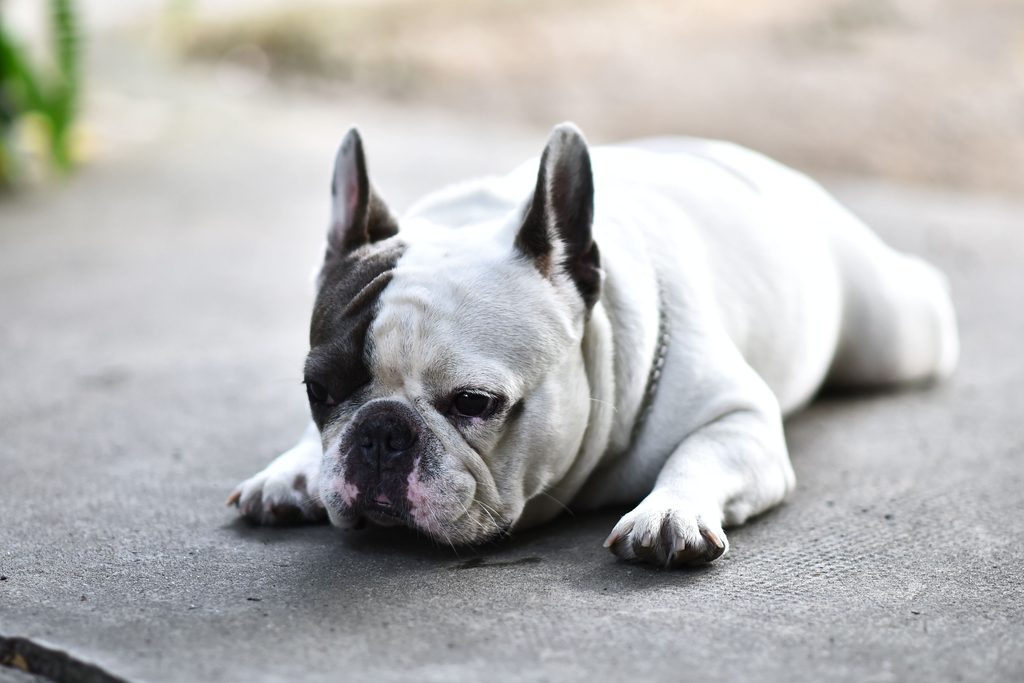
El problema: las razas de hocico chato (Bulldog Francés, Bulldog Inglés, Pug, entre otras) tienen predisposición a problemas respiratorios derivados de su propia anatomía craneal. Además, es muy común que necesiten cesárea para el parto, ya que la conformación de la cabeza de los cachorros dificulta el parto natural.
El coste real sin seguro: una cesárea de urgencia puede suponer varios cientos de euros, y los tratamientos respiratorios crónicos se repiten a lo largo de la vida del animal, no son un gasto puntual.
La estrategia de seguro: aquí hay un matiz importante que sorprende a mucha gente, el parto distócico (cesárea) en Bulldog Francés es una de las exclusiones más comunes en el sector, junto con la propia displasia de cadera en otras razas. Si tienes previsto que tu perra tenga cachorros en algún momento, revisa específicamente este punto en las condiciones de tu póliza antes de asumir que está cubierto, es de las exclusiones que menos se comunican de forma clara al contratar.
Ficha 3 — Razas grandes/gigantes en general: el riesgo es el desgaste articular con la edad
El problema: más allá de la displasia específica, razas como Rottweiler, San Bernardo, Mastín o Boyero de Berna tienden a sufrir un desgaste articular general más acelerado que las razas pequeñas, simplemente por el peso que sus articulaciones soportan durante toda la vida.
El coste real sin seguro: los tratamientos para condiciones crónicas articulares en mascotas mayores pueden suponer un gasto continuado y significativo a lo largo de los años, no un pago único, es de los perfiles donde más se nota la diferencia entre tener y no tener cobertura a largo plazo.
La estrategia de seguro: para estas razas, más que buscar «el seguro más barato», conviene fijarse en el porcentaje de reembolso y el límite anual de la póliza, un seguro con reembolso bajo puede no ser suficiente si los tratamientos se repiten año tras año.
Un consejo práctico si tienes una de estas razas: pide a tu veterinario que revise específicamente las articulaciones de tu cachorro en las revisiones rutinarias de los primeros meses, aunque no muestre ningún síntoma, como hemos visto, la displasia no siempre da señales visibles hasta que ya está avanzada, y tener un informe veterinario temprano que confirme que tu mascota está sana puede ser justo la prueba que necesites si alguna vez tienes que reclamar a la aseguradora que contrataste antes de cualquier indicio.
La regla que cambia todo: asegura antes del diagnóstico
Si hay un mensaje que resumir de las tres fichas anteriores, es este: el seguro para una raza de riesgo solo funciona si lo contratas antes de que aparezca cualquier síntoma, idealmente cuando la mascota es todavía cachorro y está sana. No es una recomendación general de prudencia, es literalmente cómo funcionan las exclusiones por preexistencia en la práctica totalidad del sector. Esperar «a ver si hace falta» es, en la mayoría de estas razas, la decisión que termina costando más caro.
Sobre las aseguradoras concretas: Mapfre confirma en su propia documentación que su seguro completo cubre enfermedades hereditarias como la displasia de cadera, siempre que no sea una condición preexistente, algo que también respaldan varios análisis independientes del sector. Otras marcas, como Petplan, también se mencionan con frecuencia como buena opción para este tipo de cobertura, aunque con menos fuentes independientes que lo confirmen de forma tan clara. En cualquier caso, más allá del nombre de la aseguradora, lo que de verdad marca la diferencia es revisar los límites anuales, los sublímites específicos para displasia y las condiciones exactas de preexistencia de la póliza que elijas.
Preguntas frecuentes
¿Mi perro de raza de riesgo pagará más por el seguro aunque esté sano?
Sí, normalmente el precio base ya incorpora el riesgo estadístico de la raza, independientemente de si tu mascota concreta desarrolla el problema o no.
¿Puedo contratar el seguro después de que mi perro tenga síntomas leves?
Es arriesgado — muchas aseguradoras piden un chequeo previo, y si detectan indicios, aunque no haya diagnóstico formal, pueden aplicar la exclusión igualmente.
¿Los cruces también tienen riesgo de displasia?
Sí, los cruces no están exentos si alguno de los progenitores pertenece a una raza predispuesta — la genética no desaparece por ser un perro mestizo.
¿Vale la pena hacer pruebas genéticas antes de asegurar?
Puede ayudarte a decidir con más información, pero ten en cuenta que un resultado positivo en una prueba genética también podría considerarse un indicio previo por parte de la aseguradora — infórmate bien antes de hacerlo si tu intención es asegurar después.
ℹ️ Nota importante
Este artículo tiene fines informativos y no sustituye el asesoramiento de un veterinario o una correduría de seguros. Los costes y condiciones varían según aseguradora, clínica y comunidad autónoma.
Última revisión: 28 de agosto de 2026
Escrito por Lluís
Creé Mi Seguro Mascota para reunir información clara y verificada sobre seguros de mascotas en España, sin letra pequeña escondida, con fuentes reales detrás de cada dato.