
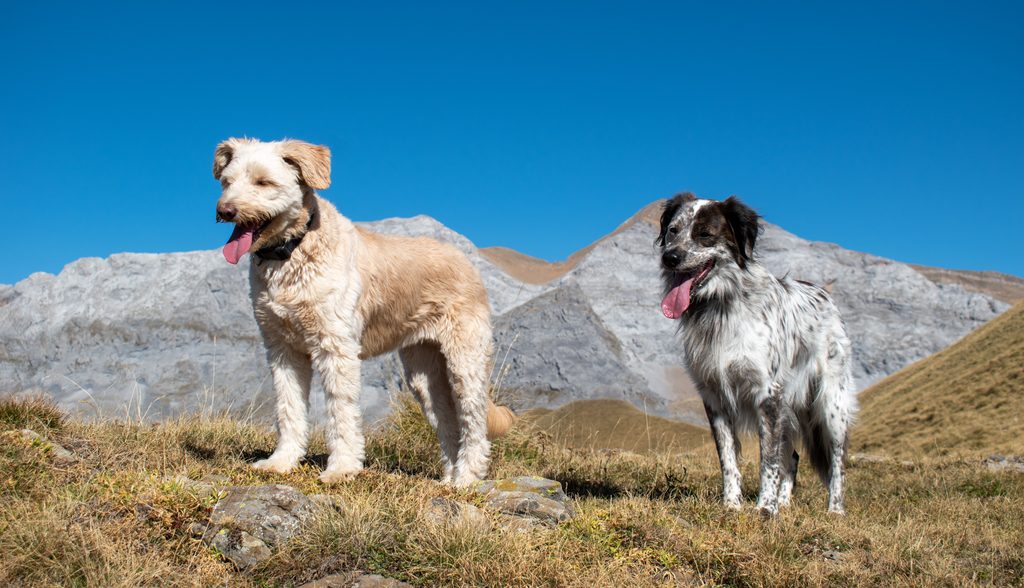
Si buscas un seguro con cirugía incluida, esto es lo que aprendí el día que casi lo necesito: mi perro se perdió por el pueblo. Cuando volvió, tenía algunas rozaduras y heridas, nada grave, por suerte, pero me quedé pensando: ¿y si se hubiera hecho más daño de verdad? ¿Y si hubiera necesitado una cirugía? En ese momento no sabía con certeza si mi seguro me habría cubierto eso, y esa duda es exactamente la que quiero resolver en este artículo, para ti y para mí.
Antes de comparar precios, la pregunta que yo me haría primero
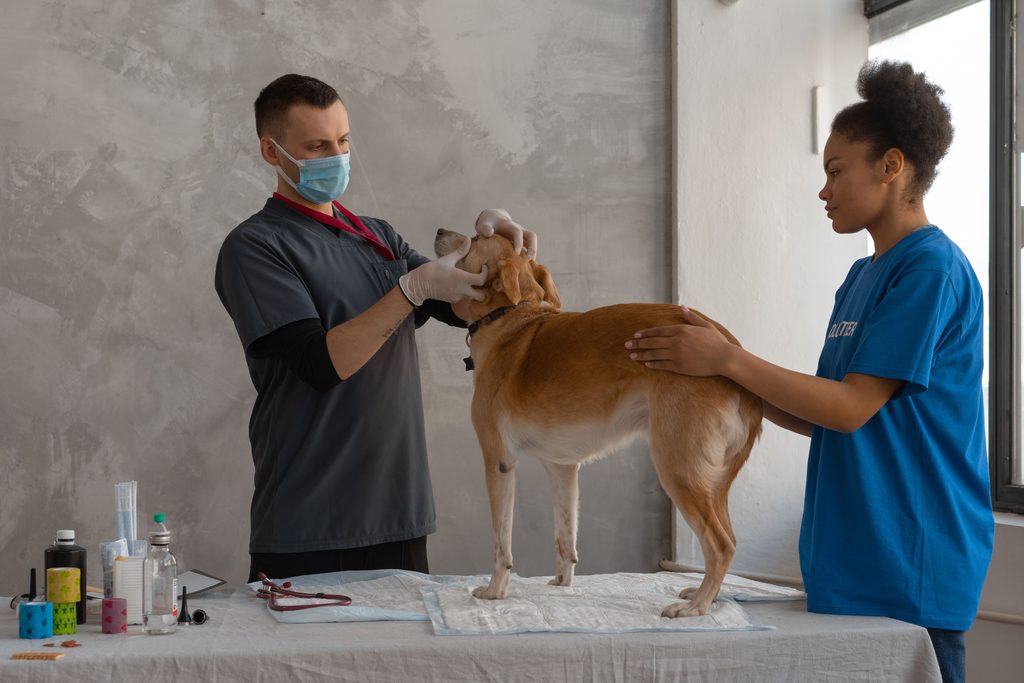
No es «¿cuánto cuesta el seguro?», es «¿qué pasa el día que de verdad lo necesite?». Es fácil fijarse en la mensualidad y olvidar que el motivo real de tener esta cobertura no es el día a día, es ese momento concreto, una fractura, un cuerpo extraño tragado, un tumor, donde el coste se dispara de golpe.
Cuánto cuesta una cirugía sin seguro, con datos oficiales
Aquí no quiero darte una cifra inventada, según UNESPA, la patronal oficial de las aseguradoras en España, el coste medio de un percance de mascota es de 239€, con 203€ de media en gastos veterinarios. Pero eso es la media general, no el caso de una cirugía seria.
Para cirugías concretas, los rangos reales son bastante más altos:
- Cirugía oncológica: entre 200€ y más de 3.000€, según el tipo y la gravedad.
- Operaciones de la vista (cataratas, tumores): entre 200€ y 1.000€.
- Cirugía de urgencia en general: entre 800€ y 3.000€.
Esto es justo lo que me rondaba la cabeza aquel día con mi perro, la diferencia entre «puedo asumir esto de mi bolsillo» y «esto me descoloca el mes entero» está exactamente en este rango de cifras.
Lo que «cirugía incluida» significa realmente
Aquí está el matiz que separa una póliza buena de una que solo suena bien: «cirugía incluida» no siempre significa lo mismo. Un ejemplo real, con cifras concretas de una aseguradora española (SegurCaixa Adeslas): una cistotomía (cirugía de vejiga para eliminar cálculos urinarios) cuesta 175€ con seguro, frente a 310,68€ sin seguro, es decir, el seguro no cubre el 100%, cubre una parte importante, con un copago que sigue existiendo.
Curiosamente, esa misma aseguradora deja totalmente gratuitas algunas consultas de especialidad relacionadas con cirugía (cirugía abdominal, oftalmología), así que «incluida» puede significar cosas distintas según qué parte exacta del proceso mires: la consulta previa, la intervención en sí, o los cuidados posteriores.
La lección aquí: nunca asumas que «cirugía incluida» es sinónimo de «coste cero». Pide siempre el desglose exacto: qué parte cubre el 100%, y dónde empieza tu copago.
🧮 La cuenta que de verdad importa
Haz esta misma cuenta con el porcentaje real de cobertura de tu póliza (no siempre es 80%) y el coste medio de cirugía de tu zona — te llevará dos minutos y te dará una idea mucho más clara que cualquier folleto comercial.
Comparativa real: qué dicen las pólizas en la práctica
Más allá del ejemplo de Adeslas, otras aseguradoras dan pistas útiles sobre cómo tratan la cirugía en sus condiciones:
- RACC organiza su cobertura en tres niveles (Light, Confort y Premium), y específicamente destaca la cirugía oncológica como una de las intervenciones más costosas a cubrir, reconociendo abiertamente que puede llegar a superar los 3.000€, lo cual da una pista de por qué el nivel de póliza importa tanto en casos graves.
- Sanitas va más allá de la cirugía en sí, incluyendo en su cobertura prótesis e implantes (hasta 200€/año) y fisioterapia y rehabilitación (5 sesiones/año), es decir, no solo la operación, sino parte de la recuperación posterior, algo que muchas pólizas básicas dejan completamente fuera.
El patrón que se repite: cuanto más alto el nivel de póliza, más se extiende la cobertura más allá de la propia mesa de operaciones, hacia la recuperación, las prótesis, la fisioterapia. Si tu mascota tiene un perfil de riesgo real (raza grande, edad avanzada), esa diferencia entre niveles puede pesar más de lo que parece al mirar solo el precio mensual.
Reembolso vs cuadro médico: aquí sí importa la diferencia
Ya hemos hablado en otro artículo de cómo funcionan estos dos modelos, pero con una cirugía cara, esa diferencia deja de ser un detalle menor y se convierte en algo que puede complicarte de verdad el momento.
Con reembolso, tú pagas primero toda la factura de la cirugía, esos 2.000-3.000€ de golpe, y después la aseguradora te devuelve el porcentaje pactado, normalmente en unas semanas. Si no tienes ese dinero disponible de inmediato, esto puede ser un problema real, por mucho que técnicamente «esté cubierto».
Con cuadro médico concertado, acudes a una clínica de la red de tu aseguradora, y pagas directamente solo tu parte (el copago), sin tener que adelantar el resto. Es mucho más cómodo en el momento, aunque te limita a las clínicas concertadas de tu zona.
Mi consejo aquí: si te preocupa especialmente el escenario de una cirugía cara e inesperada (como me pasó a mí con la duda de mi perro), prioriza pólizas con cuadro médico concertado, o al menos confirma que tienes margen económico real para adelantar el dinero si eliges reembolso.
Las 3 preguntas que separan una buena póliza de una que solo lo parece
- «¿Cubre solo cirugías de urgencia, o también las programadas?»: algunas pólizas distinguen entre una operación por accidente y una decidida de antemano (como extirpar un tumor detectado en una revisión), con condiciones distintas para cada caso.
- «¿Hay un límite anual que se agote rápido con una sola cirugía grande?»: una cirugía oncológica de 3.000€ puede consumir de golpe el límite anual completo de una póliza básica, dejándote sin cobertura para el resto del año.
- «¿El copago o franquicia se aplica por cirugía, o por año completo?»: no es lo mismo pagar una franquicia una vez al año que tener que asumirla en cada intervención si tu mascota necesita varias a lo largo del tiempo.
Mi criterio personal para elegir esto
Después de aquel susto con mi perro (que al final no pasó de unas rozaduras, por suerte), mi criterio cambió: dejé de mirar solo el precio mensual más bajo, y empecé a fijarme en el límite anual de cobertura y en si el copago era razonable en caso de cirugía seria. No necesito la póliza más cara del mercado, pero sí necesito saber que, si algún día pasa algo de verdad, no voy a tener que decidir el tratamiento de mi perro mirando mi cuenta bancaria.
Esa es, para mí, la diferencia real entre tener «un seguro» y tener «la cobertura correcta para lo que de verdad me preocupa».
Lo que no se ve en el momento de contratar: la recuperación
Con todo lo anterior, hay una parte del proceso que casi nadie tiene en cuenta al comparar seguros: la cirugía es solo el principio, no el final del gasto. Fisioterapia, revisiones postoperatorias, medicación de recuperación, todo eso también cuesta, y no todas las pólizas lo cubren igual de bien.
Si tu mascota necesitara una cirugía ortopédica seria, por ejemplo, las sesiones de fisioterapia posteriores pueden ser tan importantes para la recuperación como la propia operación. Antes de decidirte por una póliza solo por el precio de la cirugía en sí, pregunta específicamente qué cubre después de la mesa de operaciones, es una pregunta que muy poca gente hace, y que puede marcar una diferencia real en la recuperación de tu mascota.
Preguntas frecuentes
¿Todos los seguros con cirugía incluida cubren el 100% del coste?
No, es habitual que exista un copago o franquicia, como vimos en el ejemplo real de cistotomía, revisa siempre el desglose exacto antes de asumir cobertura completa.
¿Una cirugía programada por una preexistencia está cubierta?
No, si la condición ya estaba diagnosticada antes de contratar el seguro, queda excluida como preexistencia, igual que con cualquier otra cobertura.
¿Qué pasa si mi mascota necesita dos cirugías distintas el mismo año?
Depende del límite anual de tu póliza, si la suma de ambas supera ese máximo, tendrás que asumir tú la diferencia. Por eso el límite anual importa tanto como el porcentaje de cobertura.
¿Vale la pena pagar más por una póliza premium solo por la cirugía?
Si tu mascota tiene una raza o edad con más riesgo de necesitar cirugía en el futuro, sí suele compensar a medio plazo, para mascotas jóvenes y sanas, una cobertura intermedia bien elegida puede ser suficiente.
ℹ️ Nota importante
Este artículo tiene fines informativos y no sustituye el asesoramiento de una correduría de seguros. Los precios y coberturas son orientativos y pueden variar según aseguradora, edad y estado de salud del animal.
Última revisión: 11 de septiembre de 2026
Escrito por Lluís
Creé Mi Seguro Mascota para reunir información clara y verificada sobre seguros de mascotas en España, sin letra pequeña escondida, con fuentes reales detrás de cada dato.